之前我們探討過,美股近百年來過半數個股的生命週期報酬連無風險國庫券都打不贏。但我們可能會好奇:這個現象是所有股票都一視同仁,還是某些特定類型的股票拖累了整體表現?繼續閱讀亞利桑那州立大學財金系教授 Hendrik Bessembinder 在2018年發表的文章Do Stocks Outperform Treasury Bills?。了解小型股與大市值巨頭有何差異?1960 年代前上市的老牌企業與近期上市的新興公司,命運又有何不同?
1. 數據來源
- 個股資料庫:採用美國 CRSP(證券價格研究中心) 美國股市月度股票回報資料庫。
- 樣本規模:時間跨度自 1926 年 7 月至 2016 年 12 月(長達 90 年 / 1,086 個月),共涵蓋 25,967 檔獨立股票代碼。
2. 計算方式
假設一位投資人只投資國庫券,而另一位投資人只單壓投資一檔股票,針對 4 個不同的時間維度, 月度、 年度、十年期、全生命週期(持續持有該投資項目,不論股票是下市還是延續到2016年,都持續持有)進行比較。
段落一:小型股多數個股跑輸國庫券的現象。
我們先研究看看股票市值大小相對於國庫券的報酬有何關係,請看看Table 3A。
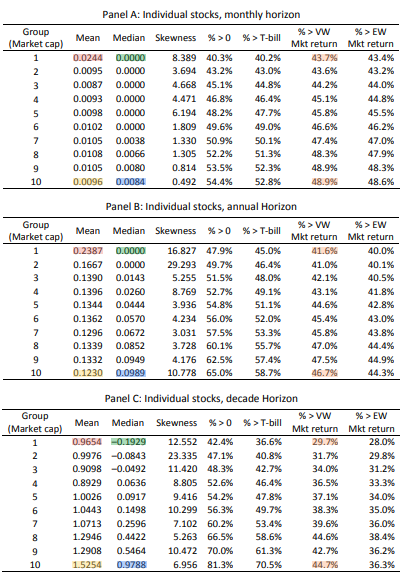
上表將所有股票按市值分為 10 個十分位數組,Group 1 為最小市值 10% 的小型股,Group 10 為最大市值 10% 的大型股,觀察其Panel A 月度、Panel B 年度、Panel C 十年期的表現。
紅色mean標示的是小型股的平均報酬率,從每月到每年再到每十年,報酬率分別為2.44%、23.87%、96.54%,而黃色mean標示的是大型股的平均報酬率,從每月到每年再到每十年,報酬率分別為0.96%、12.3%、152.54%,我們可以發現小型股在每月與每年的時候,平均報酬可以大於大型股,但是投資到了十年,小型股的平均報酬反而低於大型股,這裡觀察到小型股的平均報酬唯有在『一個月與一年』的短中期時間內高於大型股,一旦拉長到十年,大型股便實現反超。
我們再看看綠色Median標示的是小型股的中位數報酬率,從每月到每年再到每十年,報酬率分別為0%、0%、-19.29%,而藍色Median標示的是大型股的中位數報酬率,從每月到每年再到每十年,報酬率分別為0.84%、9.89%、97.88%,我們可以發現小型股在每月、每年、每十年的時候,中位數報酬皆低於大型股,甚至投資到了十年,小型股的中位數報酬反而是負數,這裡觀察到小型股的中位數報酬低於大型股,無論是投資一個月、一年、還是十年,投資期拉長,負報酬的小型股越多,反而大型股投資期拉長,正報酬的大型股越多。
我們再看看橘色%>VW Mkt return,這指的是該市值股票報酬率大於市值加權型的機率,也就是打敗大盤的機率,從每月到每年再到每十年,小型股打敗大盤的機率分別為43.7%、41.6%、29.7%,投資時間越長,小型股越不容易打敗大盤,而大型股打敗大盤的機率分別為48.9%、46.7%、44.7%,投資時間越長,大型股也漸漸的不容易打敗大盤,這裡觀察到單獨投資小型股或大型股,無論是投資一個月、一年、還是十年,投資期拉長,都無法有高機率打敗大盤。
但是觀察%>T-bill,這指的是該市值股票報酬率大於國庫券的機率,從每月到每年再到每十年,小型股打敗國庫券機率分別為40.2%、45%、36.6%,投資時間越長,小型股越不容易打敗國庫券,而大型股打敗國庫券的機率分別為52.8%、58.7%、70.5%,投資時間越長,大型股變得更容易打敗國庫券,這裡觀察到投資大型股達十年,高機率打敗國庫券,而小型股則不能贏過國庫券。
段落二:1966 年以後才上市的新興公司多數個股跑輸國庫券。
接下來看看Table 3B,這裡依該公司上市的時間,以每十年的區間來進行歸類整理,以整個公司的生命週期,從上市到下市或者到2016年,來統計平均報酬率、中位數報酬率、個股打敗國庫券與大盤的機率,詳如下表。
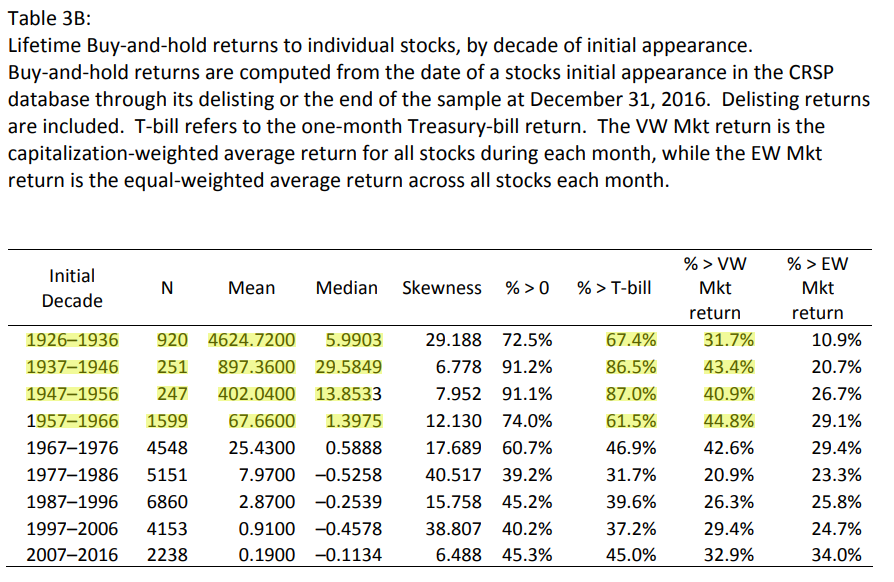
黃色標示的是早年上市的公司(1926–1966 年上市),1926–1936 年上市的 920 檔股票,有 67.4% 的生命週期報酬勝過國庫券,中位數總報酬高達 599.03%;1937–1946 年上市(251 檔)與 1947–1956 年上市(247 檔)的企業,勝過國庫券的比例分別高達 86.5% 與 87.0%;1957–1966 年上市的 1,599 檔企業,仍有 61.5% 勝過國庫券。雖然高機率贏過國庫券,但是面對大盤,能贏的機率大約是40.4%((31.7%*920+43.4%*251+40.9%*247+44.8%*1599)/(920+251+247+1599)),依然沒有很高的勝算。
沒有標示的是新興上市的公司(1967–2016 年上市),1967–1976 年上市的 4548 檔股票,有46.9% 的生命週期報酬勝過國庫券,中位數總報酬58.88%;1977–1986 年上市(5151 檔)與1987–1996 年上市(6860 檔)的企業,勝過國庫券的比例分別為 31.7% 與 39.6%;1997–2006 年上市的 4,153 檔企業,僅有37.2% 勝過國庫券,整體而言1980 年代以後公開股權市場的門檻降低,大量「高資產成長、低獲利能力(甚至虧損)、存活率極低」的風險型企業湧入上市。這些新上市企業大多在熱潮過後迅速消亡,直接拉低了後期個股的整體勝率,更不用說要打敗大盤了。
心得:
- 「小型股高報酬」的代價是驚人的踩雷率:許多投資人喜歡在小型股或新興飆股中尋找「百倍股」,但 Table 3A 告訴我們,小型股十年期中位數報酬是 -19.29%,更有超過 63% 的小型股連國庫券都打不贏。尋求小型股溢價如果沒有透過廣泛分散,本質上是一場勝率極低的賭局。
- 時代變了,「隨便買個股放著變祖傳資產」的時代已經過去:Table 3B 證明,在 1950 年代以前,買進一家上市企業放著,有八成以上的機會能跑贏國庫券;但在現代上市門檻放寬、產業競爭劇烈的環境下,1977 年後上市的股票報酬中位數是負數,盲目長期持有單一個股的風險遠高於以前。
- 被動指數化投資是應對市場變化的最佳解答:既然現代上市企業呈現「極端分化、多數迅速淘汰、僅極少數巨頭存活」的型態,主動選股在小型股與新興股中極易踩雷。透過追蹤全市場的被動指數 ETF,既能自動篩選並重押存活下來的市值巨頭,又能避開無數下市歸零的新興淘汰者,這才是散戶最穩健的長線護城河。

