我們先前發現在累積資產定期定額9年,依然可能獲得負報酬,即使有股債配置或者逐年增加債券,依據歷史經驗,這個負報酬可達-30%以上,而100%的股票則可達-40%。今天讓我們把定期定額的時間拉長至17年,再看看之前的模擬歷史數據所得最大下跌程度,提供給大家決定股債比的參考。
與先前一樣假設有七位投資人,這七位的累積階段資產配置分別如下:
- 股票比例固定100%的股票,債券0%
- 股票比例固定80%的股票,債券20%
- 股票比例固定60%的股票,債券40%
- 股票比例固定40%的股票,債券60%
- 股票比例固定20%的股票,債券80%
- 股票比例固定0%的股票,債券100%
- 股票比例從100%開始逐年漸少,債券逐漸增加,最後一年將股票比例降至65%
有關於第七位投資人,以退休時股票比例降至65%為目標,所以累積期間為17年,每年股票比例減少2%。
起始的資金是100元,每年再投入100元,並且再平衡,股票以美國股市(VTSAX)、債券以美國中期公債(VSIGX),並且在資產累積過程,每年再經過通膨調整,計算出最終的實質資產價值,模擬數據期間為1871年至2023年。
累積期間17年,總共可以得到137個歷史場景。
首先看看17年投資期間:
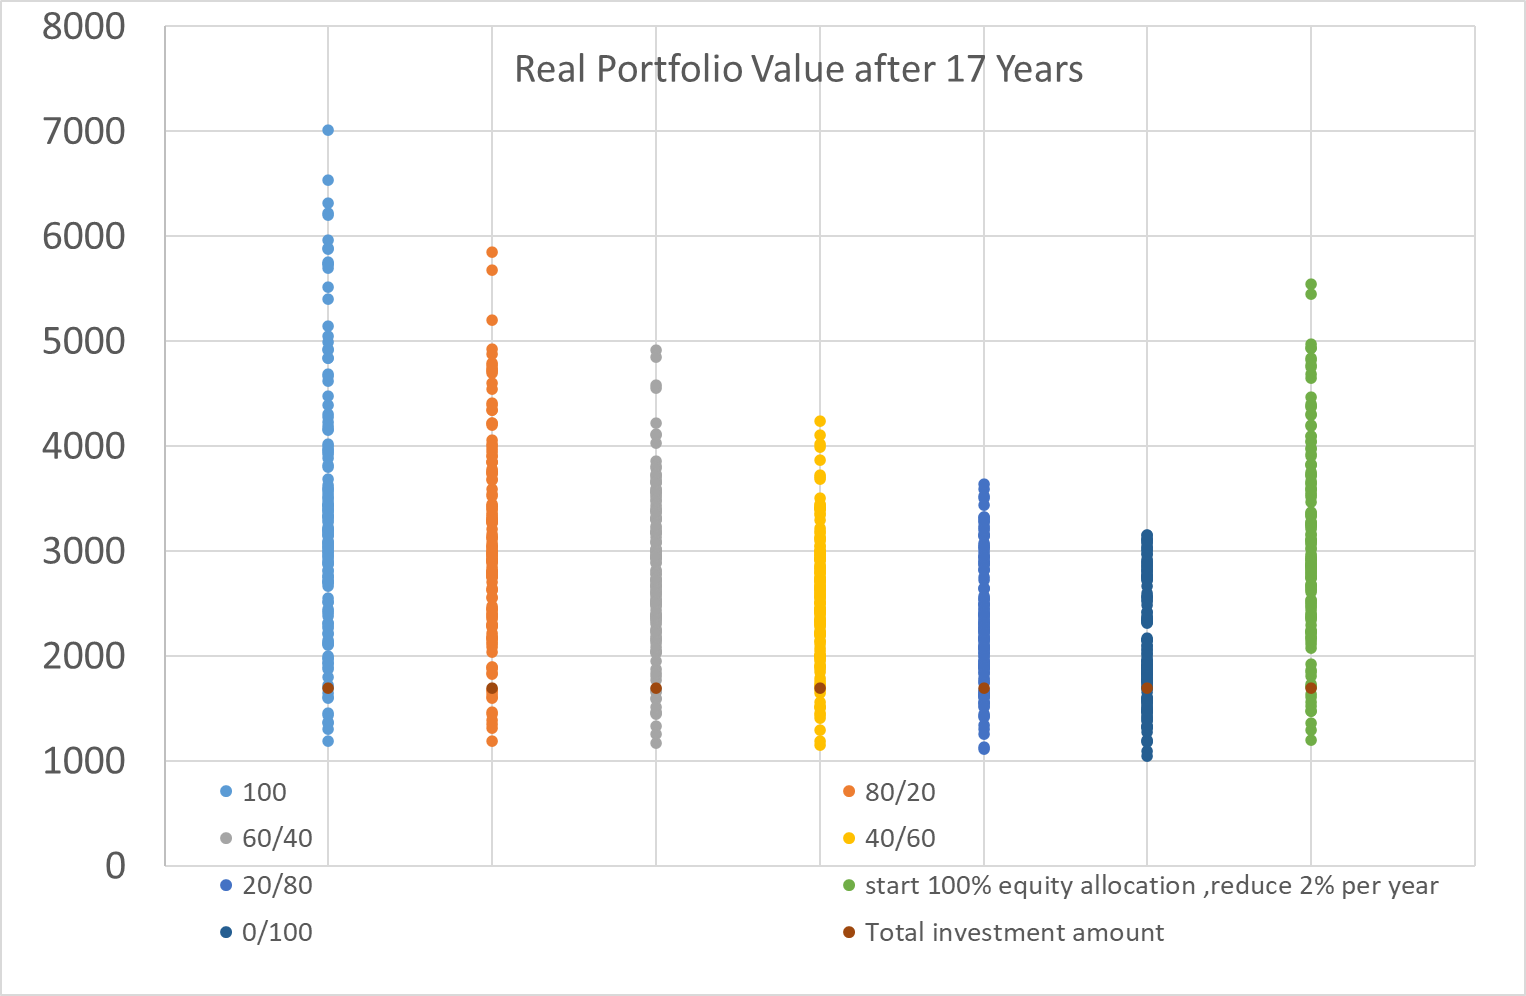
一樣我們把焦點集中在最低的累積資產結果,並計算最大的下跌程度,匯出下表:
| 100 | 80/20 | 60/40 | 40/60 | 20/80 | 0/100 | reduce 2% per year | |
|---|---|---|---|---|---|---|---|
| 最低累積資產總值 | 1192 | 1188 | 1176 | 1156 | 1119 | 1046 | 1199 |
| 最低報酬率 | -29.88% | -30.12% | -30.82% | -32.00% | -34.18% | -38.47% | -29.47% |
| 開始投資年度 | 1904 | 1904 | 1904 | 1904 | 1904 | 1904 | 1904 |
| 最後投資年度 | 1920 | 1920 | 1920 | 1920 | 1920 | 1920 | 1920 |
以上為經過17年投資期間,每年定期定額100元,總共投資1700元,最低的總報酬是自1904年開始投資,投資組合為100%的債券,最低報酬率是-38.47%,其他有配置股票的都有減輕最大跌幅的效果,最有效果的是股票100%(最低報酬率是-29.88%)與逐漸增加債券比例的投資組合(最低報酬為-29.47),這個結論與先前定期定額投資9年的結論完全相反,時間拉長股票比例增加,反而負報酬可以減少,令人驚訝的是,逐漸增加債券比例的投資組合還能保持一樣的優勢,下跌程度優於其他投資組合。
有關17年的投資期間,最低報酬率的最後投資年全都落於1920年,主要原因是在投資最後時期的市場表現,所以我們來回顧1904年至1920年股票、債券與通膨這三個數值,整理結果如下:
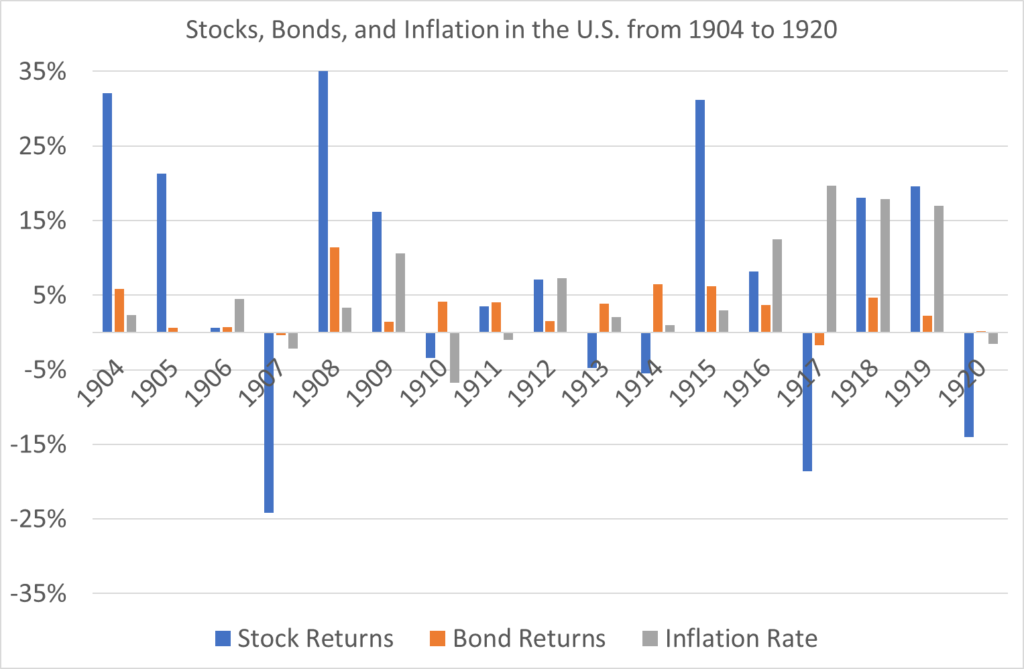
回顧一下歷史,1917年美國宣布加入第一次世界大戰,使得股票市場大跌-18.57%,隨後引來1917至1919年的高通膨,通膨率分別為19.66%、17.86%、16.97%,為了降低通膨這段期間美聯儲值逐漸提高利率,至1920年高利率影響借貸成本,導致股票市場再度下跌-14.01%,最後投資年度為1920年的投資人,連續遇到3年的高通膨與2年的股票市場大幅下跌,可以說是歷史上最倒楣的投資人。
接下來我再將股票與債券扣除通膨,得到以下的實質報酬:
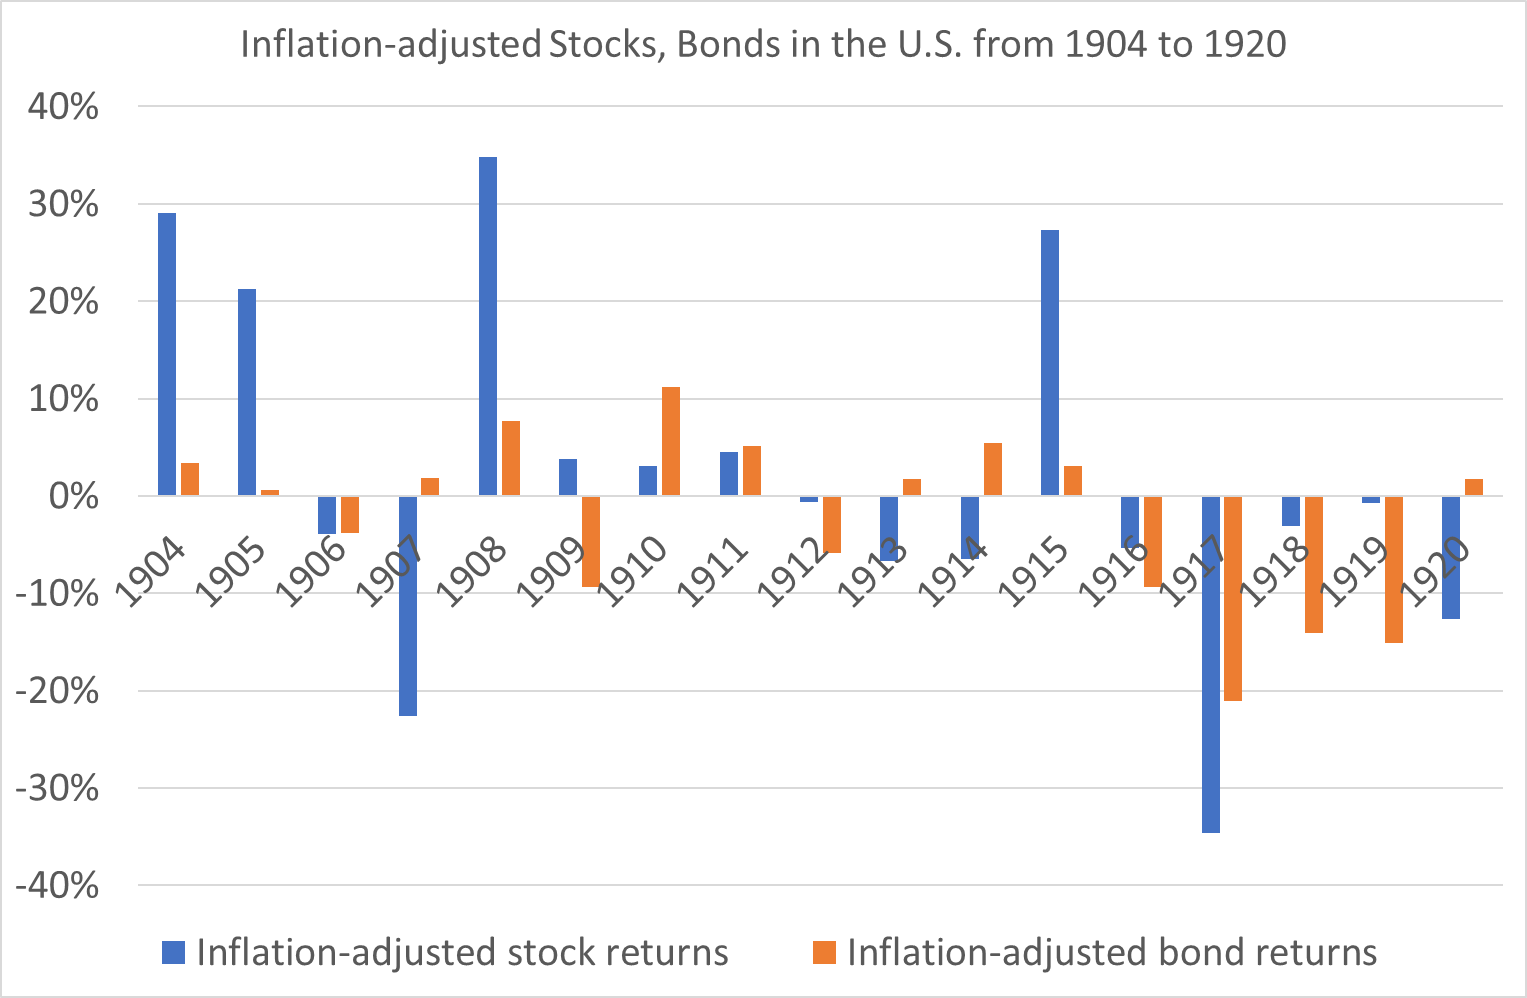
從上圖我們可以看到股票市場整體大致呈現先漲後跌的情況,這對於累積資產的人是非常不利的報酬順序,但是對於退休人士卻是非常好的報酬順序,我們無法選擇報酬出現的順序,卻可以選擇資產配置的方式,當投資時間由9年拉長到17年,即使遇到先漲後跌這麼不利的報酬順序,增加股票比例,可以變得更有利於資產累積。
心得:
- 這次我們比較了七種累積資產的方案,經過17年投資期間,每年定期定額100元,總共投資1700元,最低的總報酬是自1904年開始投資,最後投資年度為1920年。
- 在17年的累積資產期間,投資組合為100%的債券,將獲得最低報酬率是-38.47%,其他有配置股票的都有減輕最大跌幅的效果,最有效果的是股票100%(最低報酬率是-29.88%)與逐漸增加債券比例的投資組合(最低報酬為-29.47%)。
- 投資時間由9年拉長至17年,股債比對於累積資產不同的影響,投資時間9年是60/40與逐漸增加債券比例的投資組合較佳,但是投資時間17年是100%股票與逐漸增加債券比例的投資組合較佳。投資時間越長,發現股票比例增加,反而負報酬可以減少,令人驚訝的是,逐漸增加債券比例的投資組合還能保持一樣的優勢,下跌程度優於其他投資組合。