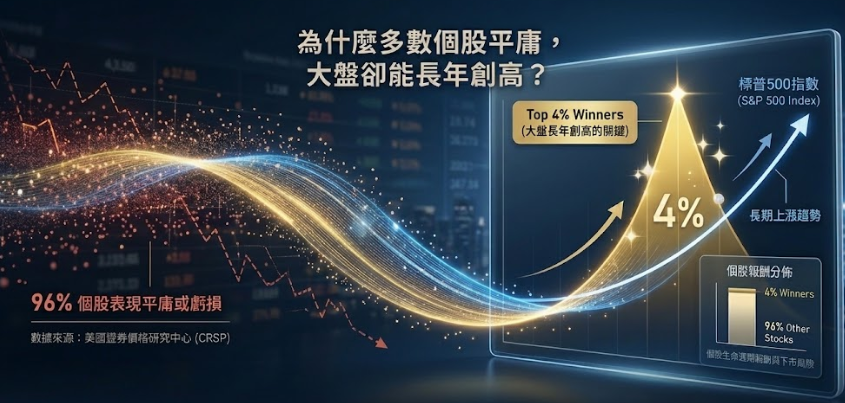
每當我們翻開財經雜誌或檢視歷史回測,總會對美股長達數十年的強勁表現讚嘆不已。然而,當我們把目光從「整體大盤」放大到「每一檔個別股票」時,圖表所呈現出的畫面卻完全顛覆了我們的直覺。
今天讓我們來閱讀亞利桑那州立大學財金系教授 Hendrik Bessembinder 在2018年發表的文章Do Stocks Outperform Treasury Bills?看看個股報酬的極端分佈與財富創造的集中現象。
段落一:個股生命週期的報酬分佈與下市風險解析
1. 數據來源、計算方式與假設
- 數據來源:採用美國證券價格研究中心(CRSP)資料庫中涵蓋 1926 年至 2016 年、共 25,967 檔普通股的完整歷史數據,並完整計入股利再投資與下市清算報酬。
- 計算方式與假設:
- Fig. 1A(年度報酬):呈現年度買進並持有報酬率分佈,也就是說持有一檔股票一年的報酬率。
- Fig. 1B(十年期報酬):呈現十年期的買進並持有報酬率分佈,也就是說持有一檔股票十年的報酬率。
- Fig. 1C(生命週期報酬):呈現個股從上市到下市(或至 2016 年底)完整生命週期的買進並持有報酬率分佈(最高顯示至 1,000%)。
- 中途下市處理:若股票在期間內上市或下市,其報酬針對有實際數據可得的區間進行計算。
統計結果如下:
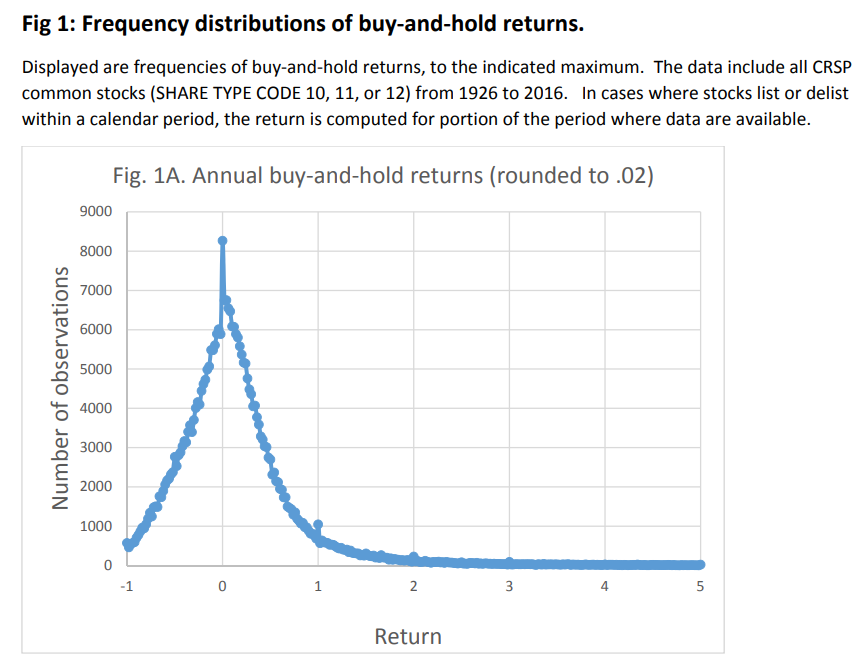
從上圖Fig. 1A(年度報酬)可以知道,如果隨機持有一檔股票一年的報酬率大多數都是沒賺沒賠的,報酬率為0是最多的,但是報酬率最高可以到500%,最低則是-100%。
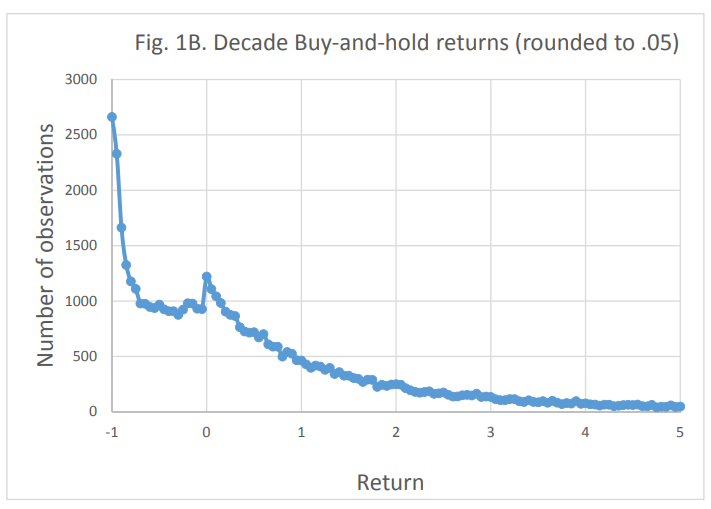
再看看上圖Fig. 1B(十年期報酬)可以知道,如果隨機持有一檔股票十年的報酬率,則最多數的情況是血本無歸的報酬率-100%,這個數量比持有一年的情況還要增加許多,但是報酬率最高還是可以到500%,看到這裡我發現一般人投資個股之所以短期進出,其實也是蠻合理的,持有一年的最高報酬率,比起持有十年來說其實差不多,但是持有一年要承擔全額虧損的機率卻小很多。
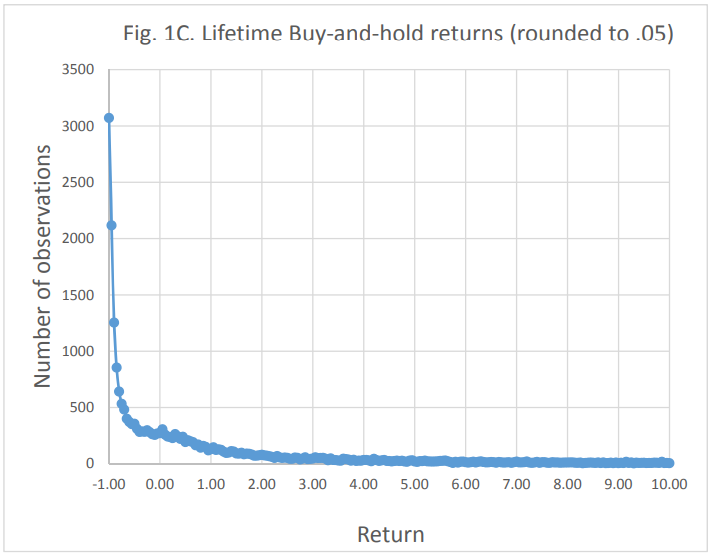
最後我們看看上圖Fig. 1C(生命週期報酬)可以知道,如果隨機持有一檔股票一直到永遠的報酬率,則最多數的情況是血本無歸的報酬率-100%,這大約3071間公司(佔全數據25,967間公司的11.83%),而且數量增加的比持有十年的情況還要多,但是承受這麼高機率的全額虧損情況,獲得的是有很低的機率報酬率可以到1000%。
有關血本無歸的機率問題進一步討論,可以參考勝率99%其實是敗率100%,你不可不知道的機率秘密。
我覺得這裡反應的是大部分的公司都沒有辦法永續經營,而這些公司通常大部分都不會被我們看見,而能永續經營的公司,都會被我們看見,最終都會獲得巨大的報酬。
段落二:全市場財富累積之極端集中與價值毀損現象
1. 數據來源、計算方式與關鍵假設
- 數據來源:同樣基於 1926 年至 2016 年 CRSP 資料庫中的所有普通股上市紀錄,但是把同一家公司所發行的不同股票,當成同一家公司計算,所以總公司數為25,332家,比上述的25,967家略少。
- 計算方式與假設(Figure 2A / 2B):
- 財富創造指的是「企業帶給股東的實際總價值」,扣除「若將相同的投入資本拿去投資無風險資產(1 個月期美國國庫券 T-Bills)所應得的機會成本」後,所留下來的額外超額財富。
- Fig. 2A(全公司累積財富創造):計算全體上市公司在整個上市期間為股東實際創造的累積淨美元財富百分比。
- 統計結果如下:
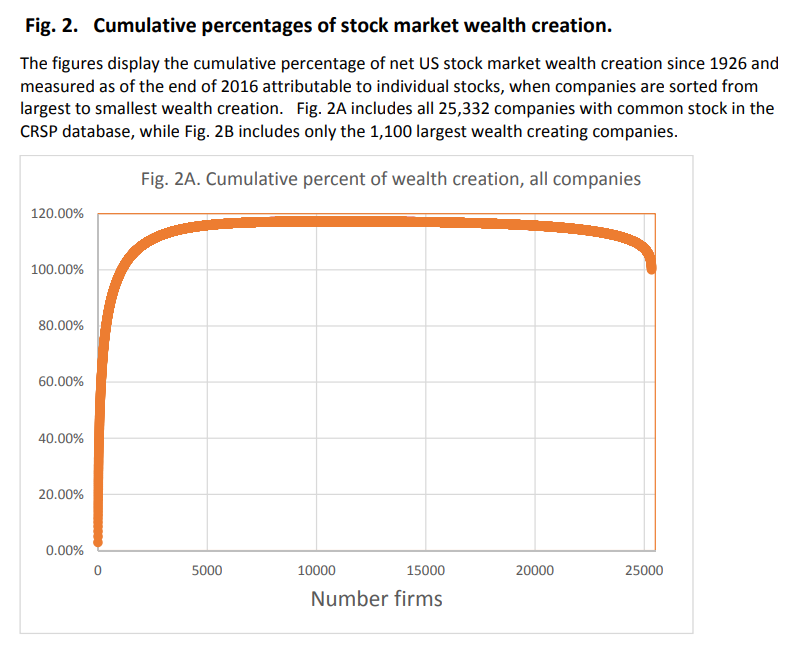
這張表的橫軸是依照賺錢最多的公司開始排序,越往左是最賺錢的公司數量,例如標示1000,則是所有兩萬多個公司中,最賺錢的前1000家公司。
縱軸表示的是財富創造佔所有兩萬多個公司的財富創造的百分比。
1. 前 4.3% 的頂尖企業(1,092 家)就達到 100%
首先我們看看橫軸1092的地方,縱軸為100%,這表示排名前 1,092 家(僅佔25,332家公司的 4.31%) 的超級飆股,其累積創造的財富金額,就已經等於美股 90 年來全市場 100% 的淨財富創造總額,可以說是贏家全拿,換句話說,剩下高達 96% 的公司其集體表現,剛好與投資無風險國庫券的收益打平。
2. 接下來的企業繼續創造正財富,將累積比例推升至峰值 117.27%
在前 4.3% 之後,還有 9,579 家公司(佔 37.81%) 在其生命週期中依然創造了「正向的財富」,換句話說,如果你眼光夠準,除了看對前段班的1092家公司外,還額外投資中段班9579家公司,那麼你的財富創造將可以超越整體兩萬多家的財富創造,超越額度是多了17.27%,這麼精準的眼光,所創造的財富僅僅多了17.27%,換句話說,在不考慮擇時進出的情況,以買進並持有的最優秀選股技巧,在整個90年度,也只能贏過大盤17.27%。
3.毀損財富的後段班企業,把累積比例倒拉回 100%
在達到 117.27% 的頂峰之後,如果繼續擴大投資剩下的後段班公司 14,661 家公司(高達 57.88%),在其生命週期中屬於將會導致財富毀損,累積報酬低於國庫券甚至清算歸零,累積金額就會從 117.27% 扣減 17.27%,最終回歸到全市場的 100% 淨額。
心得:
1.統計發現,隨機持有一年、十年或至生命週期終了,最多數情況的報酬率皆為零或呈現血本無歸的 -100% 虧損。這顯示多數企業無法永續經營,且持有一年的虧損風險相對較低,而長期持有的歸零機率更高,僅有極低機率能獲得高額報酬。
2.透過分析全市場超過 25,000 家公司的累積淨財富創造,發現成果呈極端集中。其中僅占約 4% 的前 1,092 家頂尖超級飆股,其創造的財富就包辦了美股百年來 100% 的總淨財富。儘管中段班企業能將比例推升至峰值,但後段班的過半數企業會嚴重毀損財富,證明要在事前精準挑中贏家極其困難,在無有效方式選股時,大盤指數化投資是最好的投資策略。